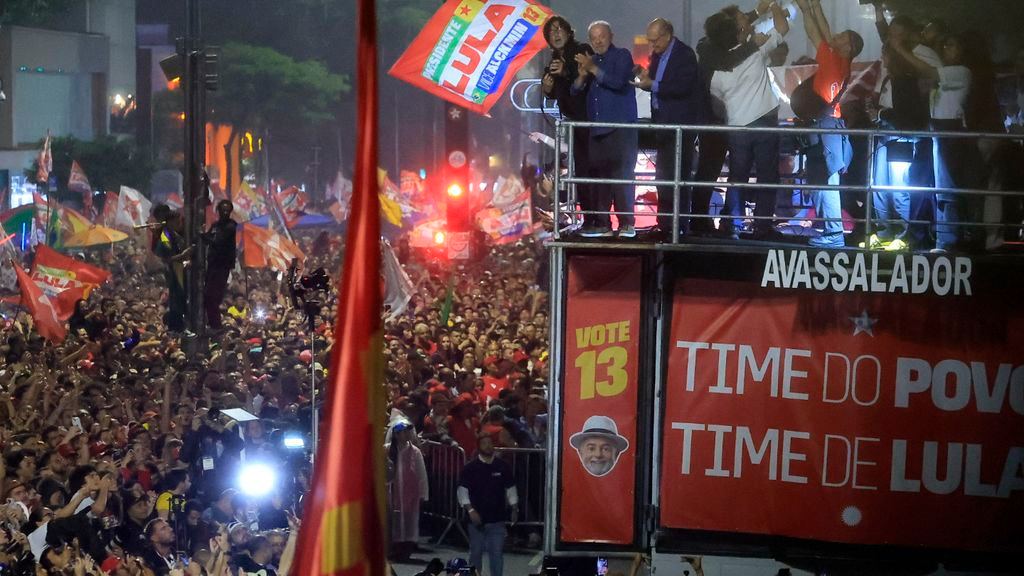
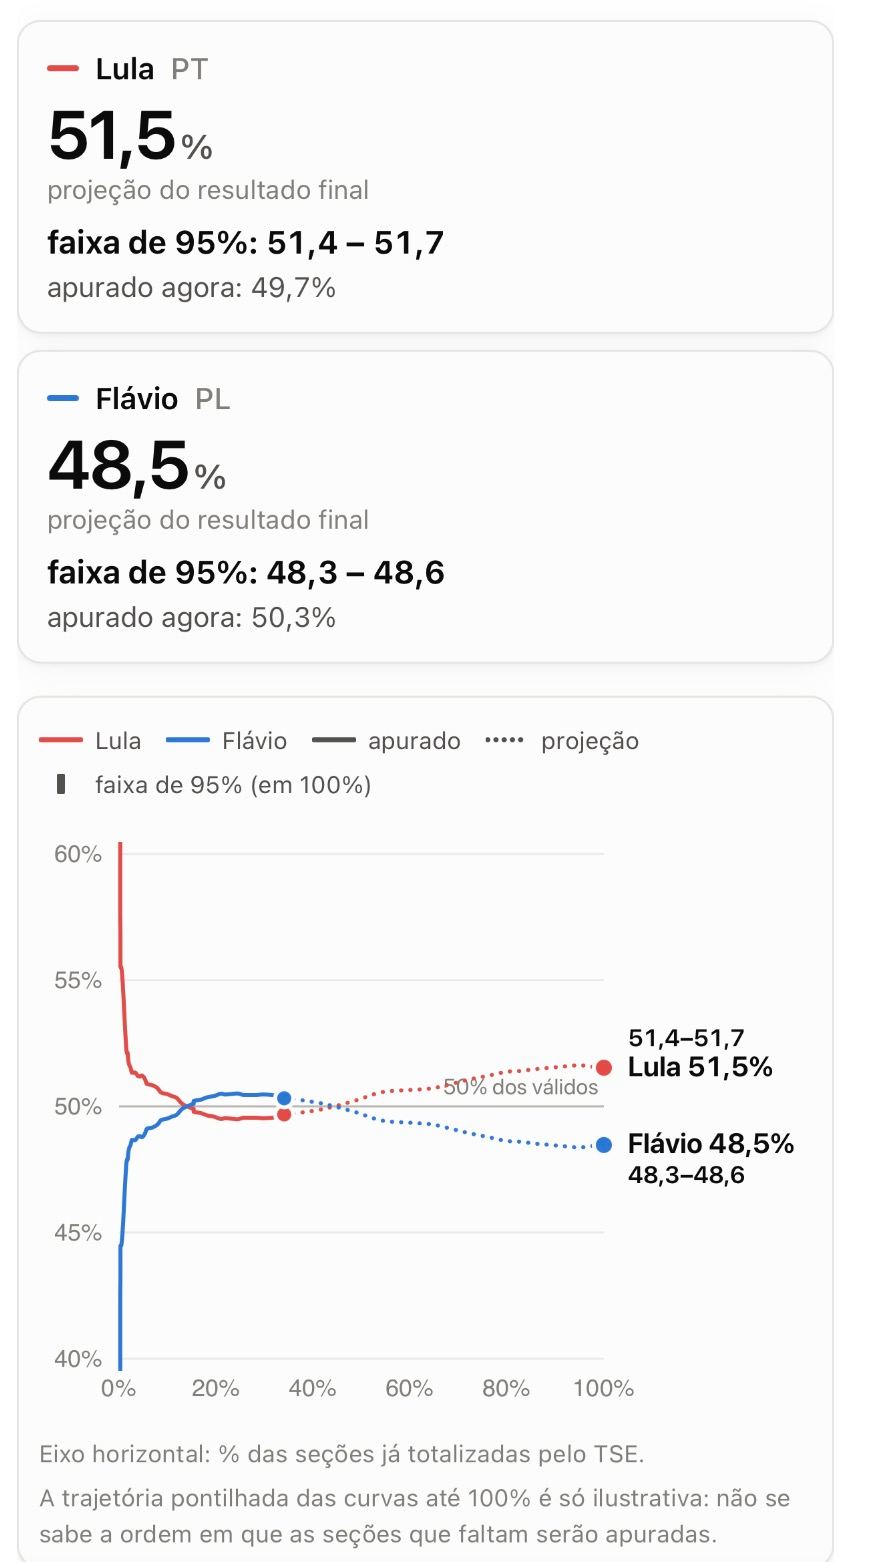
Luiz Inácio Lula da Silva foi reeleito presidente da República em 25 de outubro de 2026, com 51,79% dos votos válidos, segundo o Tribunal Superior Eleitoral. Na manhã seguinte, o Ibovespa caiu rapidamente e a B3 interrompeu temporariamente os negócios.
A resposta para a pergunta sobre a Bolsa envolve expectativas financeiras anteriores à votação, revisão de posições após o resultado, juros futuros e percepções sobre a política fiscal. A reação do mercado não corresponde automaticamente à situação presente da economia brasileira.
O que aconteceu com a Bolsa após a vitória de Lula?
Em comunicado de 26 de outubro, a B3 informou o acionamento do circuit breaker, mecanismo que suspende temporariamente negociações quando a queda do Ibovespa alcança determinados patamares.
Segundo a Reuters, por volta de 11h o índice recuava 15,9%, aos 172.479,84 pontos. A mínima registrada até aquele momento foi de 169.516,43 pontos.
Esses números descrevem momentos do pregão, não o fechamento de 26 de outubro. O movimento definitivo do dia precisa ser apurado separadamente, após o encerramento das negociações.
A Reuters registrou que investidores haviam se posicionado para uma vitória de Flávio Bolsonaro, candidatura associada por parte do mercado à expectativa de maior ajuste fiscal. Quando o resultado contrariou o cenário negociado, posições precisaram ser reavaliadas. Parte dessa reação está documentada; medir a contribuição de vendas forçadas, liquidez e operações alavancadas exigiria dados adicionais.
O que a Polymarket previa para a eleição brasileira?
Em 24 de outubro, às 15h33, a plataforma Polymarket atribuía 83,7% de probabilidade implícita à vitória de Flávio Bolsonaro e cerca de 17% à de Lula, segundo registro publicado pelo BNLData.
Esses percentuais são extraídos dos preços de contratos de previsão. Não resultam de entrevistas com uma amostra representativa dos eleitores. O contrato ligado a um desfecho pode ser negociado por um preço que os participantes interpretam como sua probabilidade implícita.
Por exemplo, quem paga US$ 0,84 por um contrato que vale US$ 1 caso o evento ocorra obtém US$ 0,16 de lucro bruto se acertar. Se o evento não ocorrer, pode perder os US$ 0,84 pagos, desconsideradas taxas e estratégias de proteção.
A vitória de Lula contrariou a expectativa dominante naquele recorte da Polymarket. Isso não comprova manipulação eleitoral, nem que a plataforma tenha provocado a queda do Ibovespa. Ambos os mercados podem ter refletido expectativas políticas semelhantes entre diferentes grupos de participantes.
Também é incorreto somar o volume financeiro negociado e tratá-lo como prejuízo: os mesmos contratos podem trocar de mãos muitas vezes, enquanto perdas de alguns participantes correspondem a ganhos de outros, descontadas taxas.
O que diferencia a especulação das projeções econômicas?
O Boletim Focus divulgado pelo Banco Central em 26 de outubro reuniu expectativas coletadas até sexta-feira, 23 de outubro, antes da votação. Portanto, seus valores não representam uma reação à reeleição.
 01 / 02
Expectativas macroeconômicas · Brasil
Projeções 2026
Medianas do Boletim Focus, coletadas até 23 de outubro, antes do resultado eleitoral.
- Inflação · IPCA
- 5,19%
- Crescimento do PIB
- 1,80%
- Dólar no fim do ano
- R$ 5,05
- Selic no fim do ano
- 13,25%
Projeção para 2026
Variação real esperada em 2026
Cotação projetada para dezembro
Taxa básica projetada para dezembro
O Focus é uma pesquisa periódica de expectativas de instituições financeiras. Preços da Bolsa, câmbio à vista e contratos futuros são resultados de negociações realizadas continuamente. As duas fontes podem refletir opiniões de agentes econômicos, mas seus métodos, períodos e significados são diferentes.
Uma projeção de crescimento real do PIB de 1,80% para 2026 é uma expectativa positiva de expansão econômica. Por outro lado, a projeção de inflação de 5,19% permanece acima do teto de tolerância da meta de 3%, cuja margem é de 1,5 ponto percentual. Os números devem ser examinados em conjunto, sem transformá-los em prova de ausência ou presença de crise.
O Brasil tem a maior dívida pública entre as grandes economias?
A comparação internacional contesta uma interpretação automática da razão dívida/PIB. Segundo a edição de abril de 2026 do World Economic Outlook do FMI, a dívida bruta do governo geral brasileiro foi projetada em 96,5% do PIB. O indicador supera 100% em várias grandes economias, incluindo Japão, Itália e Estados Unidos.
02 / 02Comparativo internacional · FMI
Dívida pública / PIB
Dez maiores economias por PIB nominal projetado para 2026, ordenadas pelo peso da dívida bruta do governo geral no PIB.
- 01🇯🇵Japão204,4%
- 02🇮🇹Itália138,4%
- 03🇺🇸Estados Unidos125,8%
- 04🇫🇷França118,4%
- 05🇨🇳China106,9%
- 06🇬🇧Reino Unido103,6%
- 07🇧🇷Brasil96,5%
- 08🇮🇳Índia83,4%
- 09🇩🇪Alemanha63,9%
- 10🇷🇺Rússia19,3%
A posição brasileira nesse indicador é inferior à de seis das dez maiores economias consideradas no gráfico. Isso ajuda a contextualizar afirmações genéricas de que toda dívida elevada representa risco excepcional. A comparação, porém, não permite concluir que o risco fiscal brasileiro esteja resolvido.
A composição dos credores, a moeda da dívida, os prazos, as reservas externas, o crescimento esperado e a taxa de juros mudam a capacidade de financiamento de cada governo. O FMI, em avaliação de julho de 2026, apontou a necessidade de um esforço fiscal mais ambicioso para o Brasil. Em seu Fiscal Monitor de abril, também destacou pressões de endividamento nas principais economias do mundo.
Por que o crescimento do PIB importa para a dívida?
Uma forma simplificada de acompanhar a trajetória da dívida considera a relação entre o custo efetivo dos juros e o crescimento nominal do PIB, além do resultado primário do governo.
Quando a economia cresce, a base de produção e renda aumenta. Com outras condições constantes, isso pode ajudar a estabilizar ou reduzir a proporção dívida/PIB. Quando os juros reais permanecem acima do crescimento por muito tempo, a estabilização tende a exigir esforços fiscais maiores.
O crescimento, porém, não reduz a dívida automaticamente. Importam também o custo de financiamento, a arrecadação, as despesas, o vencimento dos títulos e as condições cambiais. Por isso, a comparação internacional serve para questionar explicações simplistas, sem substituir uma análise de sustentabilidade.
Uma Bolsa em queda significa que a economia real entrou em crise?
O Ibovespa agrega preços de ações de empresas listadas, definidos em negociações de mercado. Seu movimento pode antecipar expectativas sobre lucros futuros, taxas de desconto e riscos percebidos. Um único pregão não mede, por si só, emprego, consumo, produção industrial ou crescimento anual do PIB.
Em eventos políticos, uma parte da oscilação pode resultar da desmontagem rápida de operações que dependiam de um desfecho específico. Movimentos de câmbio e juros futuros podem aumentar a pressão sobre ações sem que tenham sido divulgados novos dados de produção ou emprego naquele instante.
Essa distinção também vale para a Polymarket. Um preço de contrato pode circular em notícias e redes sociais como se fosse uma estimativa definitiva, embora seja um preço negociado e dependa da liquidez. Pesquisa da Anti-Corruption Data Collective identificou sensibilidade a ordens relativamente pequenas em determinados mercados legislativos norte-americanos. O resultado não demonstra que houve manipulação no contrato brasileiro.
O que os dados permitem concluir?
A reeleição de Lula produziu uma revisão imediata das expectativas de investidores que haviam incorporado outro resultado às suas posições. A queda da Bolsa e o avanço da volatilidade documentam essa revisão, ao mesmo tempo em que agentes financeiros manifestaram preocupações com a continuidade da política fiscal.
O Focus publicado antes da eleição e o comparativo internacional de dívida oferecem contexto econômico que uma cotação intradiária não fornece. Eles mostram crescimento projetado para 2026 e que níveis elevados de dívida existem em várias grandes economias. Também revelam questões relevantes de inflação, juros e sustentabilidade que precisam ser monitoradas.
A questão econômica central é quais expectativas foram alteradas, por quem e com quais consequências reais, para além do preço registrado em um momento de turbulência. A relação causal entre operações na Polymarket e a reação da B3 permanece não demonstrada.
Sobre a apuração: análise documental publicada durante o pregão de 26/10/2026, com referências temporais explícitas para cotações, projeções e dados anuais. Valores de mercado intradiários não são apresentados como fechamento. O gráfico internacional utiliza uma metodologia homogênea de dívida bruta do governo geral do FMI de abril de 2026, que difere de métricas nacionais do Banco Central.